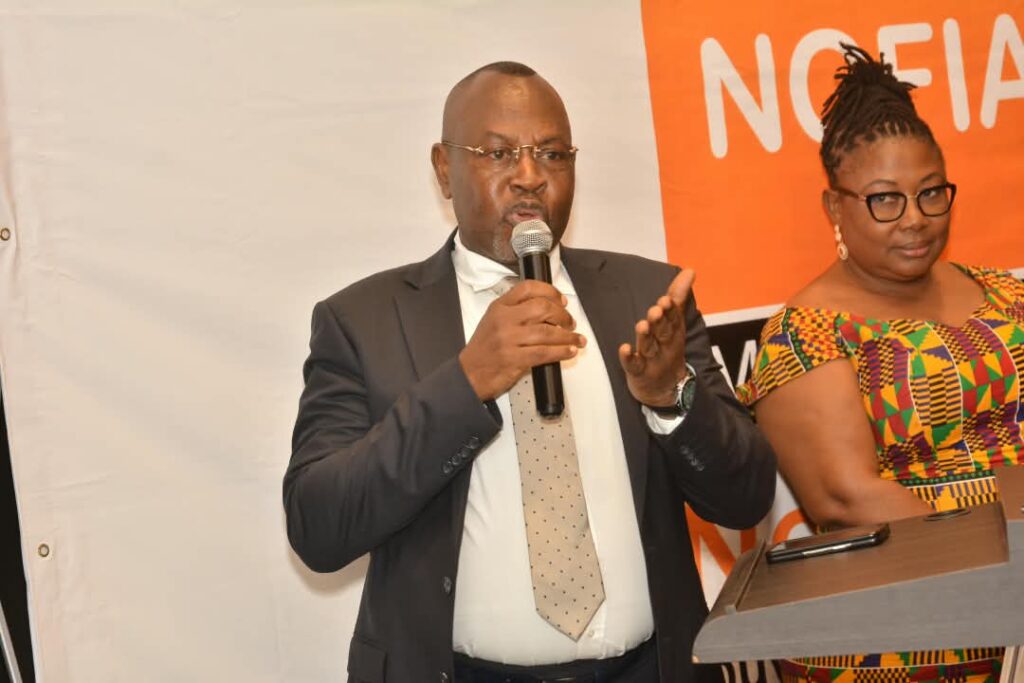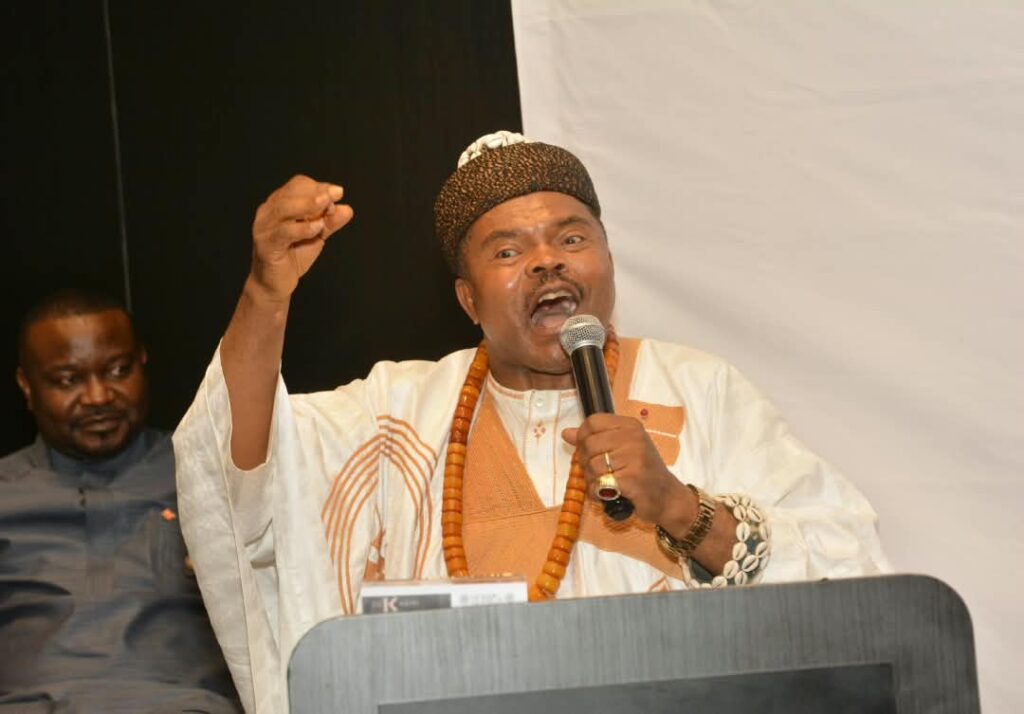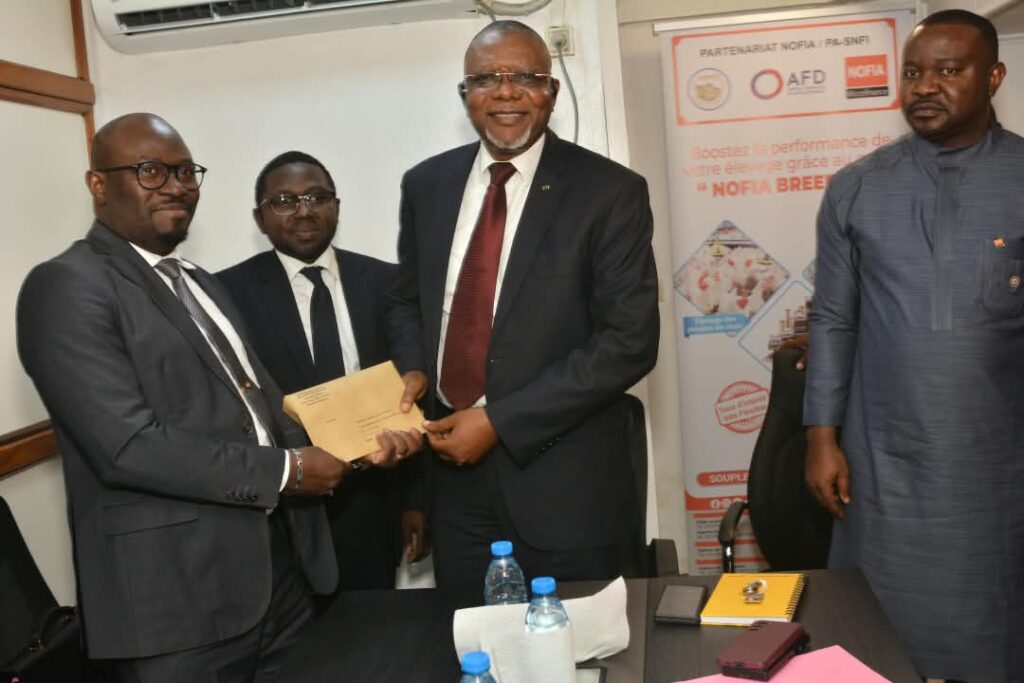

Le 11 septembre 2026, la Nouvelle Financière Africaine est sortie d’administration provisoire. Six mois plus tôt, la CECIL, placée sous tutelle dans la même vague, perdait son agrément. Entre les deux établissements, une différence tient en une variable que le secteur camerounais sous-estime depuis quinze ans : la qualité de l’attelage entre un conseil d’administration et une direction générale. Analyse du duo Clément Kemayou – Bogni Ngueya, de ce qu’il promet, et de ce qu’il devra encore démontrer.
I. Deux cohortes, deux issues
Il faut commencer par le contrefactuel, parce que c’est lui qui donne sa valeur au 11 septembre.
La Caisse d’Épargne et de Crédit pour les Initiatives Locales (CECIL), établissement de microfinance de première catégorie agréé depuis 2008, a été placée sous administration provisoire en mars 2025. Le 25 mars 2026, la COBAC lui retirait son agrément et désignait un liquidateur pour une durée d’un an renouvelable. Le motif de fond était connu de longue date : dès 2023, le ministre des Finances avait suspendu à titre conservatoire le président du conseil d’administration, à qui étaient reprochées des violations répétées du règlement COBAC de 2017 sur le gouvernement d’entreprise — une immixtion récurrente dans la gestion quotidienne, contraire à la séparation entre les fonctions de contrôle du conseil et les fonctions de gestion de la direction générale.
La CECIL n’est pas morte d’un ratio. Elle est morte d’un président qui n’a pas su rester à sa place.
Ce n’est pas une anomalie isolée. La réforme COBAC de 2015 a précisément déplacé le champ de la supervision au-delà des ratios prudentiels, vers la gouvernance et le contrôle interne, et le régulateur a intensifié ses contrôles à partir de 2021. Soixante-dix agréments ont été retirés dans la zone en 2024. Dans ce régime de supervision, la cause de décès la plus fréquente n’est plus l’insolvabilité : c’est la confusion des organes.
C’est exactement la variable sur laquelle NOFIA vient de jouer.
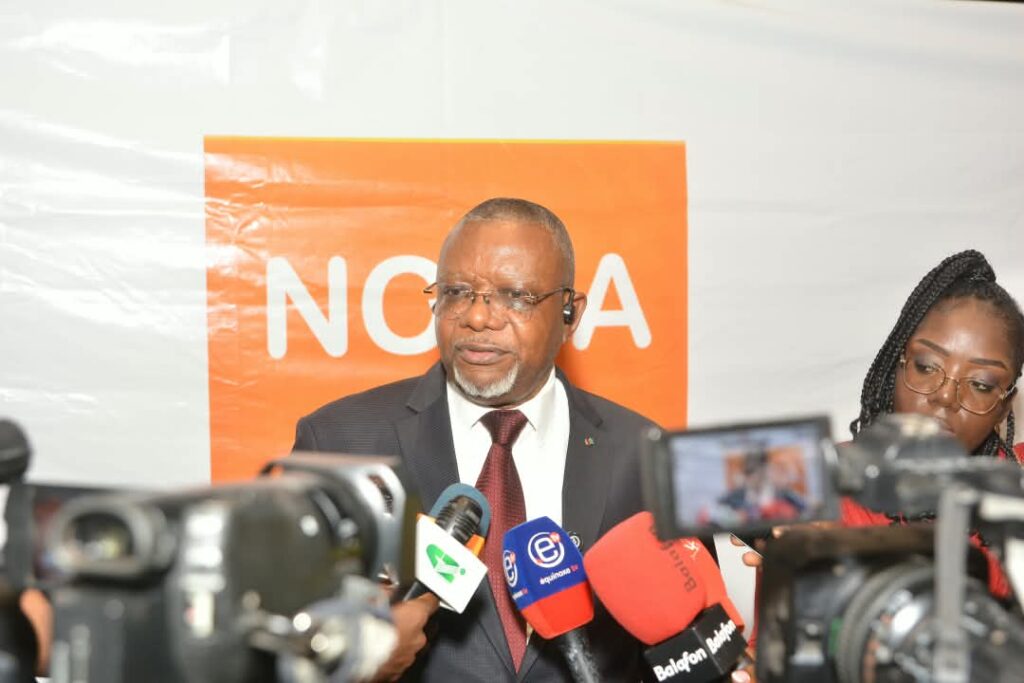
II. Clément Kemayou : quarante-quatre ans, et une tutelle vécue de l’intérieur
Le nouveau président du conseil est entré à la Société Générale de Banques au Cameroun le 9 décembre 1982, comme agent, à l’agence de Nkongsamba. Il y restera dix-sept ans, passant par l’informatisation du remboursement des prêts en agence, puis par l’audit et le contrôle de gestion — contrôleur, auditeur, inspecteur principal, inspecteur chef de mission — avant de prendre l’exploitation à Douala-Bali, troisième agence du réseau.
En 2000, il part au Tchad pour le groupe Commercial Bank. Il y dirige l’audit interne pendant onze ans et fait adopter par le conseil d’administration la toute première charte d’audit interne de l’établissement, puis la première charte de gouvernance. La mission lui avait été confiée en réponse à une injonction de la COBAC à une filiale qui n’avait pas de direction d’audit.
Retour au Cameroun en 2011 : un an aux ressources humaines de la CBC, puis sous-directeur en charge des PME/PMI, des institutionnels et des établissements de microfinance, puis directeur régional du Littoral et du Sud-Ouest. Ces années coïncident avec les sept ans d’administration provisoire de la banque. Kemayou a donc vu, de l’intérieur, à quoi ressemble une institution financière sous tutelle : les équipes qui tiennent, la clientèle qui hésite, le régulateur qui exige.
De 2023 à 2026, il dirige la CECEC, établissement de microfinance de deuxième catégorie. Détail qui compte pour la suite : la CECEC affiche un capital de 765,55 millions de FCFA et plus de 28 000 clients, et s’était donné pour objectif de s’inscrire durablement dans le top 5 des EMF de deuxième catégorie au Cameroun. L’ambition que le PCA énonce aujourd’hui pour NOFIA n’est pas née le 11 septembre. Il la portait déjà, ailleurs, avec des moyens dix fois inférieurs.
Formé au Conservatoire National des Arts et Métiers, il arrive à NOFIA avec quelque chose de rare sur ce marché : l’audit, la conformité, l’exploitation commerciale, les ressources humaines, la direction générale d’un EMF, et deux administrations provisoires traversées.
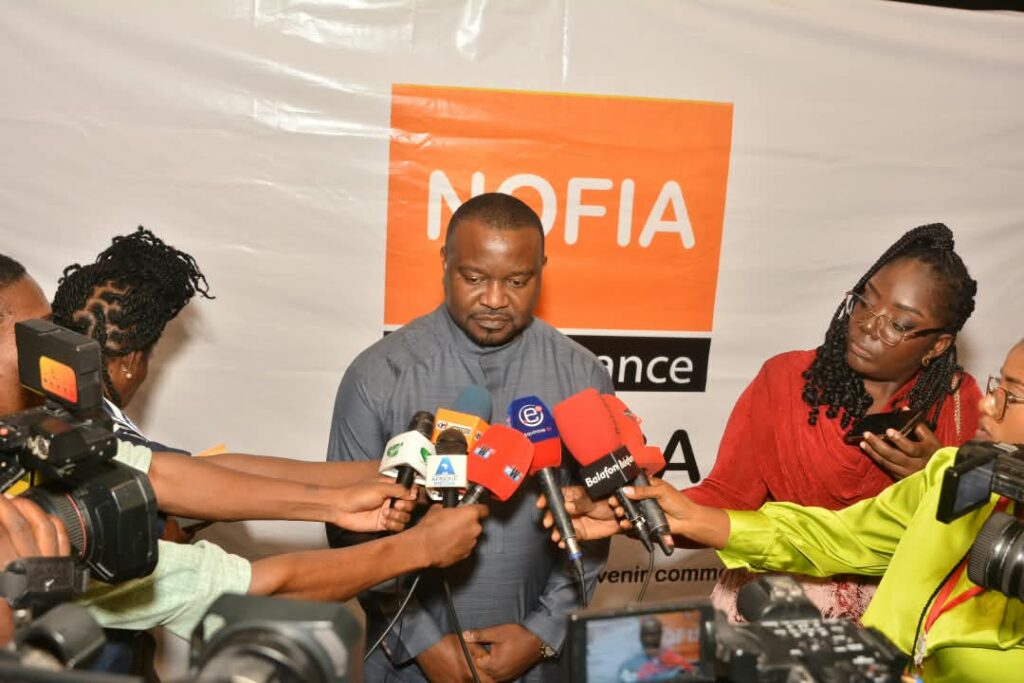
III. Bogni Ngueya : la conformité comme métier
Le directeur général est arrivé dans la maison comme mandataire du régulateur. Il en repart administrateur provisoire sortant et directeur général en titre.
Son parcours n’est pas celui d’un microfinancier. C’est celui d’un homme du dispositif. Audit interne chez Afriland First Bank, puis chef du département Conformité au sein de la direction Risques et Conformité, puis Chief Compliance Officer. En août 2017, à Accra, il fait partie de la délégation camerounaise dont le chapitre national est primé par l’Association of Certified Compliance Professional of Africa. Il passe ensuite chez MTN Cameroon comme Senior Manager risque et conformité des services financiers mobiles, c’est-à-dire de la plus grande infrastructure de paiement du pays, puis à Dubaï comme directeur des risques, de la conformité et du contrôle interne pour l’Afrique chez Robustrade DMCC. Il a également été cadre du groupe BGFIBank au Gabon. Licence professionnelle en comptabilité-finance de l’Université de Douala, MBA de l’IAE Paris-Sorbonne.
Ce profil explique pourquoi la COBAC l’a choisi, et pourquoi le conseil l’a gardé. En douze mois, l’établissement a produit ou révisé 136 procédures et documents ainsi qu’une dizaine de textes de gouvernance, créé des comités spécialisés du conseil, révisé les dispositifs de connaissance de la clientèle, de sécurité financière, de gestion des risques et de reporting réglementaire. Un administrateur provisoire venu du commercial n’aurait pas produit cela. Un administrateur provisoire venu du crédit non plus.
IV. Ce qui les rapproche, et ce qui les sépare utilement
Les deux allocutions du 11 septembre, lues l’une après l’autre, sont instructives. Les deux dirigeants ont prononcé, à quelques minutes d’intervalle et sans se citer, la même phrase : « La confiance ne se décrète pas. » Le PCA ajoute qu’elle se mérite par la rigueur des engagements, la qualité du service et l’intégrité des pratiques ; le DG, qu’elle oblige à améliorer en permanence la qualité du service et la sécurité des opérations. Les deux refusent également de présenter la levée comme une fin : « pas un aboutissement, mais un point de départ » chez l’un, « pas la fin de la transformation » chez l’autre. Les deux désignent le même document comme référence — « le plan de restructuration 2026-2030 », qualifié de boussole stratégique par le président du conseil, de feuille de route par le directeur général. Les deux invoquent le même référentiel de valeurs, FIRST.
Cette convergence n’est pas un effet de communication. Elle a une origine professionnelle précise : les deux hommes viennent de la même moitié de l’organigramme bancaire. Dans le modèle des trois lignes de défense, Bogni Ngueya occupe la deuxième ligne, celle du risque et de la conformité ; Kemayou vient de la troisième, celle de l’audit interne. Aucun des deux n’a construit sa carrière sur la production commerciale. Les deux ont appris leur métier en écrivant des textes avant de produire des chiffres — chartes d’audit et de gouvernance pour l’un, procédures et dispositifs de conformité pour l’autre.
Les différences, elles, sont fonctionnelles. Kemayou a quarante-quatre ans de banque de réseau camerounaise et tchadienne, une connaissance intime de la clientèle PME et institutionnelle, et l’expérience de la direction générale d’un EMF. Bogni Ngueya a l’infrastructure de paiement, le mobile money, la conformité aux standards internationaux et une pratique de la fintech. L’un apporte la mémoire longue d’un marché ; l’autre, les outils d’une industrie qui se numérise. La littérature de gouvernance insiste depuis peu sur ce point : la relation entre le président du conseil et le directeur général, longtemps négligée dans l’analyse, est déterminante pour l’efficacité de la gouvernance en situation de redressement et de crise.
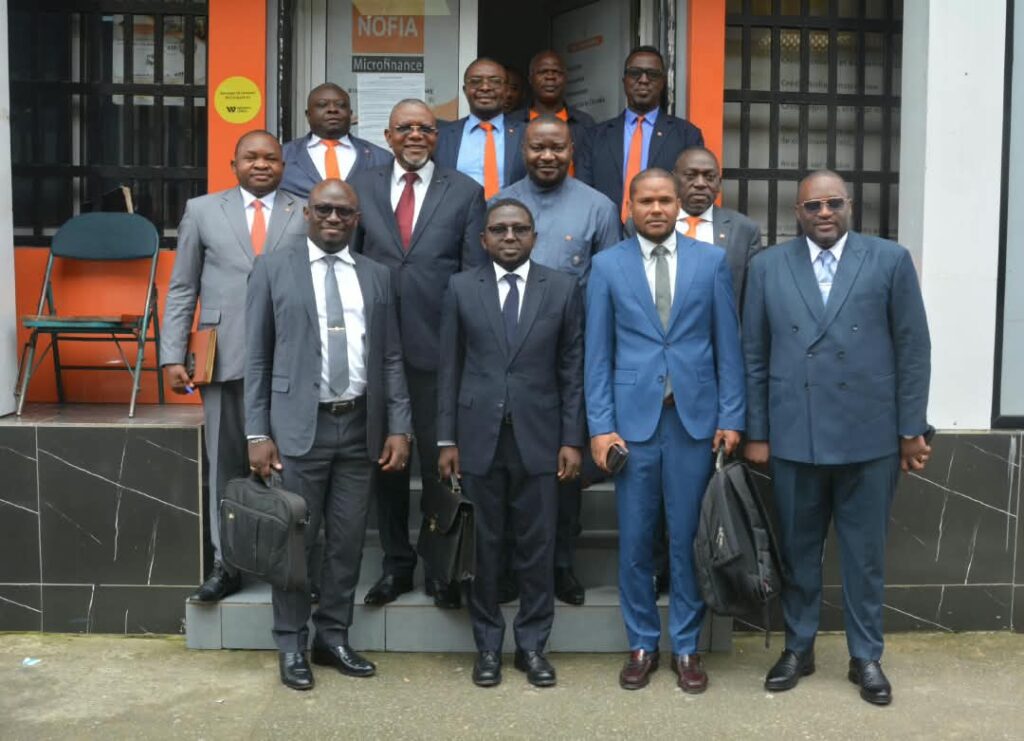
V. Le bon attelage pour ne pas rechuter
C’est sur l’objectif défensif — ne jamais retourner sous tutelle — que la configuration est la plus convaincante, et les raisons sont réglementaires autant que biographiques.
Le règlement n°01/17/CEMAC/UMAC/COBAC impose déjà aux EMF la constitution de comités spécialisés au sein des conseils d’administration et introduit la figure de l’administrateur indépendant. C’est ce texte que la CECIL a violé jusqu’à en mourir. Un président formé à l’audit interne, qui a rédigé lui-même la charte de gouvernance d’une filiale bancaire, sait où passe la frontière entre surveiller et gérer. C’est un actif de conformité, pas seulement un CV.
Le mouvement réglementaire va d’ailleurs renforcer mécaniquement le poids du conseil. Le projet de règlement sur la liquidité des EMF, examiné à Libreville en juin 2026, imposera un rapport de liquidité d’au moins 100 % en permanence et une politique formalisée de gestion de la trésorerie ; surtout, il rend les organes sociaux explicitement responsables du dispositif interne de suivi de la liquidité. Il s’inscrit dans une série de six projets de textes soumis aux professionnels les 22 et 23 juin 2026, dont un règlement sur la mise à l’index des clients défaillants en matière de non-remboursement de crédit. Parallèlement, le règlement du 10 décembre 2025 réforme le fonds de garantie des dépôts d’Afrique centrale, relève le plafond d’indemnisation et organise les conditions d’intervention préventive et de résolution.
Traduction : la COBAC est en train de transformer le conseil d’administration d’un EMF en organe juridiquement redevable de la maîtrise des risques. Un PCA qui sait lire un tableau de suivi de liquidité cesse d’être un ornement.
VI. Le duo suffit-il pour la croissance ? Les chiffres disent non — pas seul
Sur l’objectif offensif, l’analyse doit être plus froide.
Le premier objectif annoncé est l’entrée dans les cinq premiers EMF camerounais en deux à trois ans. Selon le Comité national économique et financier, les EMF de deuxième catégorie ont collecté 456,16 milliards de FCFA de dépôts au 31 décembre 2024, les cinq premiers — Express Union Finance, First Trust, Community Credit Company, Advans Cameroun et Crédit du Sahel — en captant 38,05 %, le cinquième pesant 6,18 %. Le ticket d’entrée est donc d’environ 28 milliards de FCFA de dépôts. NOFIA en collecte 6,32 milliards. Il faut multiplier la collecte par 4,5, soit croître de 65 % par an pendant trois ans. Et le marché ne porte pas : les dépôts des EMF camerounais ont reculé de 925,4 à 914,4 milliards de FCFA entre 2023 et 2024. Gagner des parts ici, c’est les prendre à quelqu’un.
Le second objectif est la transformation en banque à l’horizon quatre à cinq ans. Le règlement COBAC R-2025/02 du 10 décembre 2025 porte le capital social minimum des banques de 10 à 25 milliards de FCFA, et les établissements entrant en activité après le 1er janvier 2026 doivent justifier de ce montant intégralement libéré à leur création — le calendrier d’étalement ne bénéficie qu’aux banques déjà agréées. L’écart à combler est de 16,8 milliards.
Un ordre de grandeur pour mesurer ce que cela représente. ACEP Cameroun, troisième prêteur du segment, a dégagé 803,6 millions de FCFA de bénéfice net en 2025 pour un produit net financier de 7,97 milliards, et son capital social s’élève à 1,444 milliard. Autrement dit : la totalité des dépôts de NOFIA est inférieure au produit net financier annuel d’ACEP, et le capital dont NOFIA dispose déjà est près de six fois supérieur à celui d’ACEP. Combler 16,8 milliards par la seule rétention de bénéfices supposerait de dégager quatre fois le résultat annuel d’ACEP, chaque année, pendant cinq ans. Ce n’est pas une trajectoire d’exploitation. C’est une opération de haut de bilan.
Le précédent existe et il est encourageant, à condition de le lire jusqu’au bout. Le Crédit Communautaire d’Afrique, agréé EMF de deuxième catégorie en 2001, société anonyme en 2006 avec 2 milliards de capital, 5 milliards et 42 agences en 2010, a obtenu son agrément de banque universelle le 30 mai 2018, devenant la quinzième banque commerciale du pays. Dix-sept ans, et sous un seuil de capital 2,5 fois inférieur à celui d’aujourd’hui.
La route réaliste passe donc par le marché financier régional, comme l’a fait ACEP avec son emprunt obligataire « ACEP 7 % brut 2024-2027 » de 5 milliards de FCFA coté à la BVMAC, et par l’entrée d’un investisseur institutionnel. C’est là, et non dans le contrôle interne, que se jouera l’ambition bancaire.
Un dernier chiffre mérite d’être regardé en face, parce qu’il est à double lecture. Avec un capital social de 8,2 milliards pour 6,32 milliards de dépôts, NOFIA affiche aujourd’hui plus de fonds propres statutaires que de ressources clientèle. Aucune institution de collecte ne fonctionne durablement ainsi. Soit ce capital absorbe encore des pertes accumulées, soit il est massivement sous-employé. Dans les deux cas, la conclusion est la même : la croissance n’est pas une option stratégique pour cette maison, c’est une nécessité comptable.
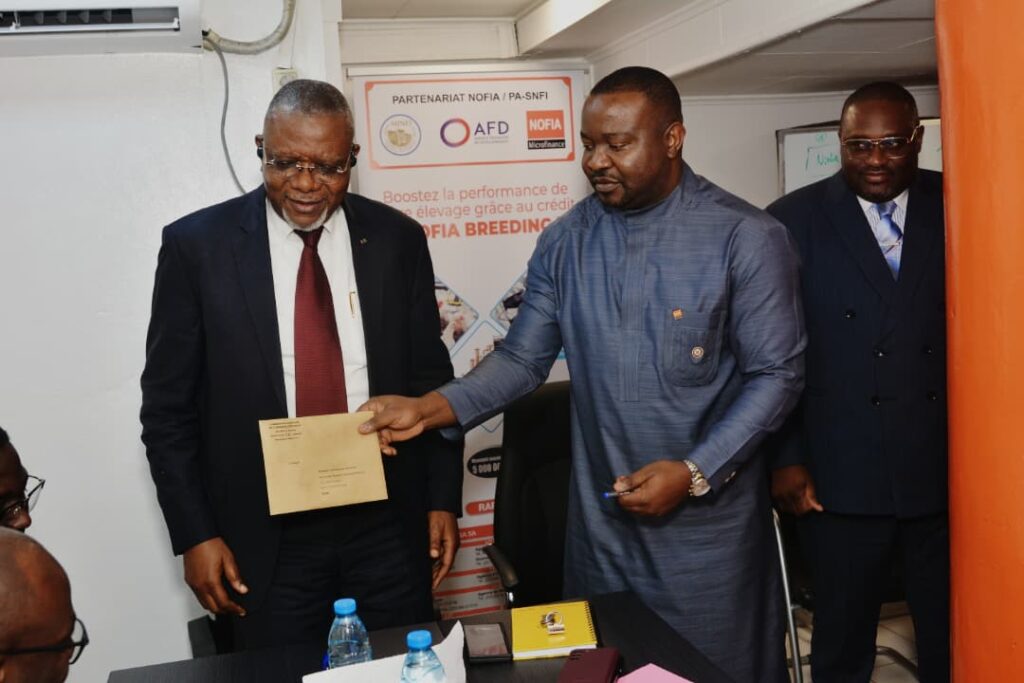
VII. Ce que le duo devra établir
Trois zones d’ombre subsistent, et elles ne relèvent pas du procès d’intention : elles ont été relevées par la presse économique nationale.
L’actionnariat. L’augmentation de capital, approuvée par la COBAC le 12 décembre 2025 par décision D-2025/365, a fait de Cameroon Business and Trade (CBT) SA l’actionnaire majoritaire. Ni la participation exacte de CBT, ni le montant souscrit, ni l’identité de ses propres actionnaires n’ont été publiés ; la société était représentée le 11 septembre par Félix Tsafack, dont la fonction n’a pas été précisée. Dans un secteur où la porosité entre actionnariat et portefeuille de crédit est la première cause documentée de défaillance, cette information n’est pas accessoire.
L’indépendance du président. Investir au Cameroun présente Clément Kemayou comme un proche de l’industriel Emmanuel Neossi, et relève que NOFIA n’a pas indiqué s’il représente CBT, un autre actionnaire, ou s’il siège comme administrateur indépendant. La question n’est pas anecdotique : c’est précisément le statut du président du conseil qui a été mis en cause dans le dossier CECIL.
Les états financiers. Les données communiquées ne sont accompagnées ni d’états financiers audités, ni de l’encours total des crédits et des dépôts, ni des ratios prudentiels. Tant que ces éléments ne sont pas publiés, la chute du PAR30 de 32,39 % à moins de 4 % reste invérifiable de l’extérieur : les 280,04 millions de FCFA de créances recouvrées au 30 juin 2026 n’expliquent qu’une fraction d’un mouvement de vingt-huit points.
S’y ajoute une tension de gouvernance intrinsèque, dont la nouvelle équipe est consciente : celui qui a administré l’établissement pour le compte du régulateur est aussi celui qui exécute désormais le plan dont il est l’auteur. L’avantage est réel — aucune courbe d’apprentissage, aucune rupture. Le risque l’est aussi : l’évaluateur et l’exécutant sont la même personne. C’est très exactement la fonction d’un conseil compétent que de tenir cette tension. Le choix de Kemayou est, de ce point de vue, la réponse structurelle la plus cohérente que l’établissement pouvait apporter.
VIII. Conclusion
Au 30 juin 2026, 27 des 89 activités du plan 2026-2030 étaient entièrement réalisées, soit 30,34 %. Les deux tiers du chemin sont devant. Les dirigeants le disent eux-mêmes, et c’est probablement le meilleur signal envoyé ce jour-là.
Ce que la levée de l’administration provisoire établit, c’est que NOFIA a réussi la partie du travail que ces deux hommes savent faire mieux que la moyenne du marché : reconstruire un dispositif de contrôle, formaliser, remettre une institution en conformité, convaincre un superviseur. Sur ce terrain, l’attelage est peut-être le mieux calibré du secteur camerounais aujourd’hui, et le contraste avec la CECIL n’est pas un hasard de calendrier.
Ce qu’elle n’établit pas encore, c’est la capacité du même attelage à faire croître une base de dépôts de 4,5 fois en trois ans sur un marché qui se contracte. Cette compétence-là n’est pas dans les deux biographies au même degré — elle devra venir des deux directeurs généraux adjoints, du renforcement commercial du réseau, et d’un actionnaire capable de remettre au pot.
Le secteur, lui, offre une cible qui vaut l’effort. Le Cameroun concentre 57,6 % du crédit microfinancier de la CEMAC et 65,7 % des dépôts du secteur dans la zone. Entrer dans le top 5 camerounais, c’est mécaniquement entrer dans le premier cercle de l’Afrique centrale. L’ambition est correctement formulée. Il reste à la financer.