
Classement noté de dix banques d’Afrique centrale sur le financement des PME et des jeunes porteurs de projets — et inventaire de ce que la note ne voit pas
Fin 2024, les banques de la CEMAC affichaient 8 245 milliards de FCFA d’excédent de trésorerie, soit un tiers de leur bilan. Au premier trimestre 2026, les PME ne captaient que 22,5 % des crédits distribués. Le verdict courant — des banquiers frileux — ne résiste pas aux données : entre 2017 et 2024, la part du crédit bancaire absorbée par les États est passée de 24 % à 61 %, et l’exposition souveraine a atteint 405 % des fonds propres pour une limite prudentielle de 25 %. Enquête sur une arithmétique, et sur l’architecture qui pourrait la renverser.
Le paradoxe des coffres pleins
Pourquoi ce classement devait être construit autrement
Commençons par le fait disqualifiant. Aucune banque d’Afrique centrale ne publie les cinq chiffres qui permettraient un véritable classement de performance sur le financement des PME : la part de son encours aux entreprises de moins de trois ans, son taux d’approbation des dossiers PME, son ticket médian, la part de ses décaissements réalisés sans sûreté réelle, et son délai médian entre dossier complet et décision.
Cette absence n’est pas anecdotique. Elle signifie que tout « top 10 des banques pour les PME » présenté comme une mesure est une fabrication — un classement de communiqués de presse déguisé en données. Le lecteur doit traiter les palmarès non sourcés de ce type, y compris ceux qui circulent dans les colloques et les cérémonies de remise de prix, comme du marketing.
Ce qu’il est honnête de faire est différent, et c’est ce qui suit. Ce classement note dix établissements selon quatre critères pondérés construits uniquement à partir de preuves publiques, datées et vérifiables : capacité de prêt démontrée, financements PME validés par un tiers, dispositifs documentés pour les jeunes et les primo-entrepreneurs, et pertinence structurelle du modèle économique. Il ne mesure pas les résultats, parce que les résultats ne sont pas publiés. La grille est publiée intégralement ci-dessous, ainsi que la liste de ce qu’elle ne voit pas, afin que tout lecteur puisse contester une note en contestant sa source.
La grille de notation
| Critère | Poids | Ce qu’il capte | Base de preuves |
|---|---|---|---|
| A. Capacité de prêt démontrée | 25 | L’établissement prête-t-il réellement, et à quelle échelle ? Part des crédits nouveaux distribués ; taille de bilan | BEAC, rapport sur les taux débiteurs, T1 2026 ; classement Jeune Afrique des banques d’Afrique centrale, exercice 2025 |
| B. Financements PME et partage de risque validés par un tiers | 30 | Lignes PME dédiées et garanties signées avec des institutions de financement du développement — le meilleur indicateur disponible, parce que ces facilités comportent des covenants, des obligations de reporting et une due diligence externe qu’un communiqué n’a pas | Annonces IFC, Proparco, British International Investment, African Guarantee Fund, BID, BAD, FPM SA |
| C. Dispositifs documentés jeunes, primo-entrepreneurs et femmes | 25 | Programmes nommés avec conditions ou nombre de bénéficiaires publiés ; participation aux fonds de garantie nationaux pour les jeunes ; offres de crédit sans sûreté | Annonces bancaires et ministérielles, datées |
| D. Modèle économique et proximité | 20 | Origine microfinance ou communautaire ; réseau hors capitales ; vitesse de décision ; spécialisation sectorielle | Histoires d’entreprise et données d’exploitation publiées |
Le critère B porte délibérément le poids le plus lourd. Une ligne d’institution de financement du développement est le seul signal de ce marché qui ait été indépendamment souscrit : l’IFC, Proparco et l’African Guarantee Fund conduisent leur propre due diligence, imposent un reporting et peuvent se retirer. Un programme annoncé dans un salon n’emporte aucune de ces disciplines.
Le classement
| # | Banque | Pays | A/25 | B/30 | C/25 | D/20 | Total |
|---|---|---|---|---|---|---|---|
| 1 | Afriland First Bank | Cameroun | 22 | 27 | 22 | 19 | 90 |
| 2 | Rawbank | RD Congo | 25 | 30 | 15 | 15 | 85 |
| 3 | Equity BCDC | RD Congo | 23 | 25 | 19 | 16 | 83 |
| 4 | Groupe BGFIBank | Gabon | 19 | 20 | 21 | 12 | 72 |
| 5 | Ecobank Cameroun | Cameroun | 16 | 15 | 21 | 17 | 69 |
| 6 | CCA Bank | Cameroun | 20 | 16 | 12 | 18 | 66 |
| 7 | BCEG | Gabon | 6 | 20 | 18 | 17 | 61 |
| 8 | La Régionale Bank | Cameroun | 10 | 14 | 15 | 18 | 57 |
| 9 | General Bank of Cameroon | Cameroun | 25 | 10 | 8 | 12 | 55 |
| 10 | Trust Merchant Bank / KCB Bank RDC | RD Congo | 18 | 10 | 9 | 16 | 53 |
Le dossier de chaque rang
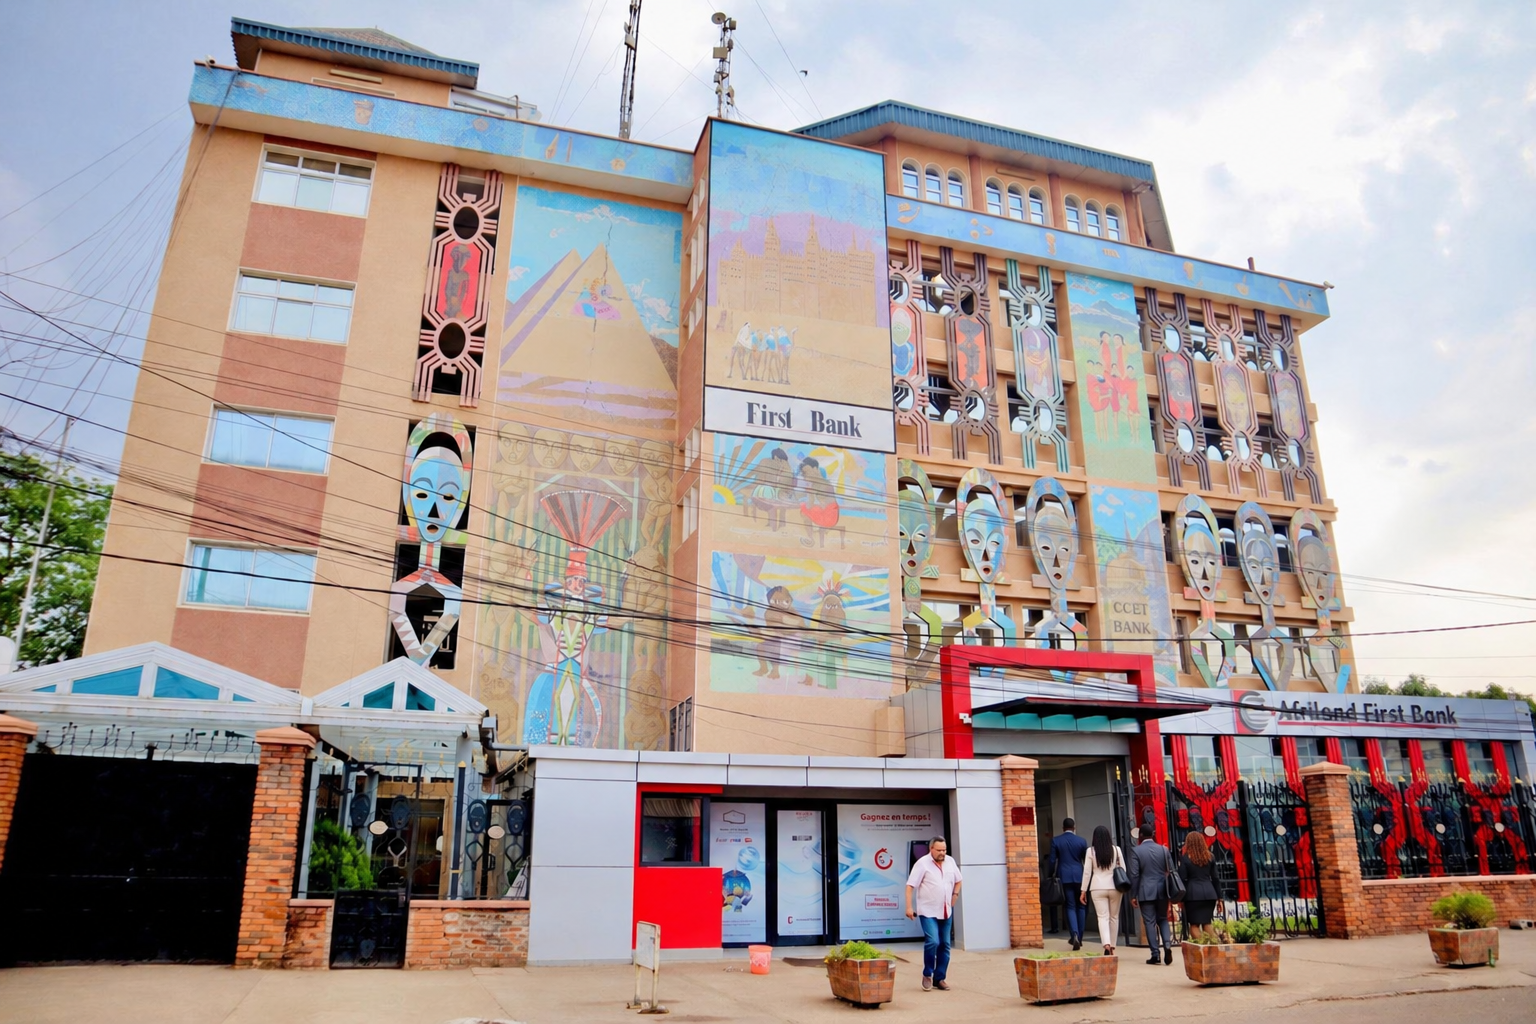
1. Afriland First Bank (Cameroun) — 90
Le seul établissement de la région à avoir construit une réponse structurelle au problème du collatéral, plutôt qu’un programme autour de ce problème. Le réseau des Mutuelles communautaires de croissance (MC²) confie à la communauté villageoise la constitution du capital et la gestion de la micro-banque, Afriland assurant la supervision technique et le refinancement — le problème d’information résolu par la proximité sociale plutôt que par la sûreté. Les données publiques les plus complètes, qui datent de 2015, font état d’environ 105 entités, de quelque 145 milliards de FCFA injectés en deux décennies, de taux de remboursement revendiqués autour de 85 % et de taux plafonnés autour de 15 %. Cette ancienneté est la source la plus faible de ce classement, et Afriland devrait être pressée de l’actualiser.
Le bilan récent est mieux documenté : une facilité IFC de 60 millions de dollars (36,4 milliards de FCFA) en avril 2025 pour les PME ; 33 milliards de FCFA levés auprès de la Banque islamique de développement pour les PME ; une ligne de crédit PME de 5 milliards de FCFA garantie par l’African Guarantee Fund ; 1 200 milliards de FCFA de crédits accordés aux entreprises en 2025 pour un bilan d’environ 2 550 milliards ; quatrième prêteur au Cameroun au T1 2026 avec 13,48 % des crédits nouveaux ; une centaine d’agences dont des implantations rurales ; et 40 stands PME pris en charge à PROMOTE 2026.
Aucune autre banque de la région ne combine une base de financement DFI diversifiée, un réseau rural et un modèle propriétaire de prêt communautaire.
2. Rawbank (RD Congo) — 85
La plus grande banque d’Afrique centrale (6,19 milliards de dollars de bilan, première du classement Jeune Afrique 2025) et l’auteur de la plus importante opération PME de la région : 265 millions de dollars bouclés en mars 2026, menés par l’IFC — 165 millions en dette senior (IFC 50, Proparco 50, British International Investment 25, Fonds OPEP 20, eco.business Fund 20) et une facilité de partage de risque de 100 millions couverte à 50 % par l’IFC — avec un objectif d’au moins 1 500 PME supplémentaires sur quatre ans. Cette combinaison de ressource longue et de transfert de risque réel est exactement ce qui manque au reste de la région, et elle vaut la note maximale au critère B.
Elle décroche moins sur les jeunes : le programme Lady’s First pour les femmes entrepreneures est bien installé, avec des formations en partenariat avec le programme WIN de l’IFC et un challenge annuel d’ambassadrices, mais il ne publie aucun nombre de bénéficiaires, et aucun dispositif jeunes dédié n’est documenté. Capitaux congolais, ce qui compte dans un marché où trois des quatre premières banques sont sous contrôle étranger.
3. Equity BCDC (RD Congo) — 83
Deuxième par le bilan (5,08 milliards de dollars), avec le positionnement PME et agricole le plus explicite de la région et un réseau provincial plus équilibré que celui de ses concurrents. Un partenariat de 15 millions de dollars avec FPM SA signé en août 2025 pour l’accès au financement des MPME ; une facilité Proparco renouvelée ; une collaboration IFC depuis 2023 ; et l’inclusion dans le cadre African Guarantee Fund–Equity Bank signé en mai 2025 — 500 millions de dollars destinés à débloquer 1 milliard, avec un ciblage explicite des entreprises dirigées par des jeunes et des femmes, la RDC figurant parmi les cinq pays couverts.
C’est la seule banque du classement dotée d’un partenariat jeunes spécifique documenté : la collaboration avec le FSPEEJ sur le financement des jeunes entrepreneurs. Sa maison mère, Equity Group, est le cas de référence du continent pour une institution de microfinance devenue banque universelle sans perdre sa base de clientèle — le modèle que La Régionale et CCA Bank tentent à plus petite échelle.
4. Groupe BGFIBank (Gabon) — 72
Porte le parapluie de garantie le plus large de la région : une ligne de garantie de portefeuille de 50 millions d’euros avec l’African Guarantee Fund, signée en août 2022, couvrant le financement des PME dans douze pays de présence et incluant le guichet AFAWA pour les femmes entrepreneures.
Son meilleur titre sur les jeunes est le plus précis de la CEMAC. BGFIBank Cameroun a signé en mai 2024 une convention FOGAJEUNE avec le ministère de la Jeunesse, prévoyant deux guichets : un financement direct jusqu’à 25 millions de FCFA à 0 % ou 8 %, et un guichet de garantie plafonné à 100 millions de FCFA pour les entrepreneurs en activité depuis trois ans ou plus, y compris les co-entreprises diaspora-résidents, avec priorité à l’agriculture, à l’économie numérique, à l’industrie et à l’artisanat, et à l’innovation technologique. Des plafonds publiés et des taux publiés sont assez rares sur ce marché pour être comptés.
Sixième prêteur au Cameroun au T1 2026 (8,61 %). Elle perd des points sur la proximité : un ADN corporate et souverain, avec une pénétration limitée des segments qui intéressent ce classement. Son introduction en bourse sur la BVMAC en mai 2026 — qui a triplé la capitalisation régionale, de 479 à 1 658 milliards de FCFA — est une contribution réelle au marché de capitaux régional, mais pas directement au crédit PME.
5. Ecobank Cameroun — 69
Désignée Banque de l’année 2025 pour le Cameroun par The Banker en décembre 2025, pour la deuxième année consécutive, sur des critères pondérés vers la durabilité et l’impact communautaire plutôt que vers la seule performance financière.
Le programme Ellevate est le dispositif d’entrepreneuriat féminin le mieux documenté de la CEMAC : plus de 2 000 entreprises dirigées par des femmes accompagnées depuis juin 2024 et 4,8 milliards de FCFA de prêts, avec des crédits sans garantie jusqu’à 50 000 dollars. Deux indicateurs opérationnels se distinguent parce que presque aucun concurrent ne les publie : traitement des demandes de crédit ramené de six à trois jours et délai d’ouverture de compte réduit de 65 %. Pour une PME, la vitesse de décision est un prix réel. Plus de 1 200 PME camerounaises sont inscrites sur le Single Market Trade Hub du groupe, qui traite la contrainte d’accès au marché plutôt que la contrainte de crédit — un angle inhabituel et utile.
Elle note modestement sur la capacité (septième prêteur au Cameroun, 6,23 % au T1 2026 ; 221 milliards de FCFA mis à disposition de l’économie au 31 janvier 2026) et sur le critère B, où aucune facilité DFI récente spécifiquement camerounaise et dédiée aux PME n’est publiquement documentée.
6. CCA Bank (Cameroun) — 66
Fondée en 1997 comme coopérative d’épargne et de crédit à Bafoussam, banque universelle depuis 2018 — le cas le plus net en CEMAC d’un ADN microfinance passé à l’échelle. Bilan de près de 1 100 milliards de FCFA à fin 2025, en hausse de 31,4 % sur un an ; résultat net de 21,8 milliards ; fonds propres doublés à 61 milliards. Cinquième prêteur au Cameroun au T1 2026 avec 10,97 % des crédits nouveaux — devant plusieurs établissements bien plus anciens. Une facilité de financement du commerce de la BAD appuie ses clients PME, et elle prépare son expansion régionale sous l’agrément unique CEMAC.
Elle se classe derrière Ecobank et BGFI sur cette grille pour une seule raison : elle ne publie aucun dispositif dédié aux jeunes ou aux primo-entrepreneurs. Sa base dans la région de l’Ouest lui donne l’avantage informationnel ; elle n’a pas encore converti cet avantage en offre documentée pour le segment.
7. BCEG — Banque pour le Commerce et l’Entrepreneuriat du Gabon — 61
La seule banque du classement créée pour cet objet. Petite — ce qui lui coûte cher sur le critère A — mais structurellement la mieux couverte : la Société de garantie du Gabon couvre 50 % de ses prêts aux PME, le taux de couverture documenté le plus élevé de la région, et le groupe BGFIBank lui a apporté 4 milliards de FCFA. Environ 200 entrepreneurs formés via son programme « Atelier PME » en 2025, avec un mandat explicite d’intégration des acteurs du secteur informel au système bancaire, et de nouveaux points de vente ouverts dans la zone industrielle d’Oloumi et aux marchés d’Akanda et de Petit-Dubaï.
C’est l’établissement à surveiller. Si sa sinistralité tient sur un cycle complet, il devient la démonstration régionale de la garantie publique partielle à l’échelle — le mécanisme de l’étage 1 décrit dans l’article principal.
8. La Régionale Bank (Cameroun) — 57
Institution d’épargne et de crédit depuis 1993, banque universelle depuis 2022, opérant un modèle mixte agricole et numérique. L’IFC lui a accordé 3 milliards de FCFA (5 millions de dollars) en juin 2023, dont au moins 25 % fléchés vers les femmes et les entreprises dirigées par des femmes, assortis de services-conseils pour renforcer son cadre de gestion des risques.
Sa taille plafonne sa note. Mais sur le critère D, elle figure parmi les meilleures du classement : spécialisation agricole plus origine microfinance plus onboarding numérique constituent, sur le papier, le meilleur ajustement de modèle de la région pour les jeunes entrepreneurs ruraux sans patrimoine. La question est de savoir si elle atteindra l’échelle avant que l’exigence de 25 milliards de FCFA de capital minimum ne lui impose une consolidation.
9. General Bank of Cameroon (ex-Société Générale Cameroun) — 55
Premier prêteur du Cameroun — 17,64 % des crédits nouveaux au T1 2026, soit 235,47 milliards de FCFA — ce qui lui vaut la note maximale en capacité, et l’illustration la plus nette de la raison pour laquelle la capacité seule ne devrait pas déterminer un tel classement.
L’État camerounais a acquis 58,08 % du capital le 12 mai 2026 et rebaptisé l’établissement. Un accompagnement PME existe et est documenté, mais aucune facilité DFI récente dédiée aux PME n’est publique, aucun dispositif jeunes spécifique n’est documenté, et la transition actionnariale rend les engagements futurs difficiles à évaluer. Sa trajectoire sur les dix-huit prochains mois est l’une des questions ouvertes les plus lourdes de la banque en CEMAC : un leader de marché sous contrôle public peut devenir le principal prêteur PME de la région, ou la prochaine entrée dans la liste des prêteurs à commande politique que recense l’article principal.
10. Trust Merchant Bank / KCB Bank RDC — 53
Cinquième banque d’Afrique centrale (1,78 milliard de dollars), acquise par le groupe kényan KCB, avec plus de 70 agences — l’un des réseaux les plus étendus de RDC — et la plateforme Pepele Mobile, l’un des premiers véhicules d’inclusion financière portés par une banque dans le pays.
Elle entre dans le classement sur la couverture plutôt que sur un engagement PME documenté : aucune facilité PME spécifique à la RDC ni dispositif jeunes n’est publiquement documenté, et l’intégration KCB est récente. La couverture n’est pas rien : dans un pays où 78 % du crédit se concentre à Kinshasa et dans le Haut-Katanga, un réseau d’agences hors de ces deux pôles est en soi un actif rare.
Ce que ce classement ne mesure pas
Énoncé clairement, pour qu’aucun lecteur ne se méprenne sur sa portée :
- Il ne mesure pas quelle part de l’encours de chaque banque parvient réellement aux PME. Aucune banque ne le publie.
- Il ne mesure pas les taux d’approbation. Une banque qui reçoit 1 000 dossiers PME et en accepte 30 obtient ici la même note qu’une banque qui en accepte 300.
- Il ne vérifie pas que l’argent des bailleurs a atteint les PME. Le critère B enregistre des facilités signées, pas des crédits décaissés à des bénéficiaires finaux. L’écart entre les deux est, dans cette région, inconnu.
- Il ne mesure pas le prix. Les données BEAC montrent que commissions et frais représentaient 31,9 % du taux effectif global supporté par les PME au T1 2026. La tarification par banque n’est pas publiée.
- Il ne mesure pas la qualité du portefeuille PME. Les créances en souffrance régionales atteignaient 17,4 % à fin mars 2025 ; la ventilation par banque et par segment n’est pas publique.
- Il ne mesure pas la qualité de l’accompagnement non financier. Compter les entrepreneurs formés ne dit rien de ce que la formation a changé.
Un biais géographique doit également être déclaré. Neuf des dix entrées sont camerounaises ou congolaises, parce que ce sont les deux marchés où des données par banque sont publiées. Le Tchad, la République centrafricaine, la Guinée équatoriale et São Tomé-et-Príncipe sont absents — non parce que leurs banques ne font rien, mais parce que rien de ce qu’elles font n’est documenté. Tout lecteur disposant de preuves sourcées sur ces marchés est invité à les transmettre ; la grille est conçue pour les absorber.
Pourquoi l’Angola reste hors du tableau
L’Angola est délibérément exclu, et la raison est analytiquement intéressante.
Depuis 2020, l’Aviso 10 de la Banque nationale d’Angola oblige les banques à octroyer du crédit à l’économie réelle à des taux plafonnés — 7,5 % par an pour l’investissement et 10 % pour les matières premières, intrants et affacturage —, sous peine d’amendes. Le FMI relève que ces taux sont environ trois fois moins chers que ceux des opérations bancaires classiques. Le dispositif représente désormais environ 70 % de l’encours de crédit aux sociétés non financières, soit quelque 3 800 milliards de kwanzas (environ 4,2 milliards de dollars) à fin 2025, sur un total passé de 3 100 à environ 5 500 milliards de kwanzas.
Le mécanisme produit du volume. Il ne produit pas de la profondeur : le crédit au secteur privé en Angola s’établissait à 6,2 % du PIB en 2024, le niveau le plus bas de l’échantillon de cette étude et environ six fois inférieur à la moyenne de la SADC.
La conséquence pour ce classement est méthodologique. Sous un régime de contrainte, le prêt d’une banque aux PME ne peut pas se lire comme un engagement — c’est une conformité. Noter les banques angolaises sur la même grille reviendrait à les créditer d’obéir à un règlement. La leçon plus large est celle que défend l’article principal : forcer le volume sans réparer les quatre piliers de la bancabilité produit du décaissement, pas de l’intermédiation.
Le classement qui devrait remplacer celui-ci
Ce tableau existe parce que le meilleur ne peut pas encore être construit. Il peut l’être, et rapidement : il ne demande aucune collecte nouvelle, seulement la publication de chiffres que chaque banque calcule déjà en interne pour son propre comité des risques.
Cinq nombres, publiés annuellement, rendraient caduc tout classement de ce type, celui-ci compris :
- Part de l’encours aux entreprises de moins de trois ans d’existence.
- Taux d’approbation des dossiers PME — dossiers acceptés sur dossiers déposés.
- Ticket médian de crédit PME. La médiane, pas la moyenne, que quelques gros dossiers déforment.
- Part des décaissements réalisés sans sûreté réelle, ou avec garantie partielle d’un tiers.
- Délai médian entre dossier complet et décision de crédit.
La COBAC pourrait les exiger dans le canevas de reporting standard pour un coût négligeable. Tant qu’elle ne le fait pas, la région continuera de classer ses banques sur ce qu’elles annoncent plutôt que sur ce qu’elles font — et les banques qui servent réellement le segment continueront de recevoir le même crédit que celles qui se contentent d’en faire la publicité.